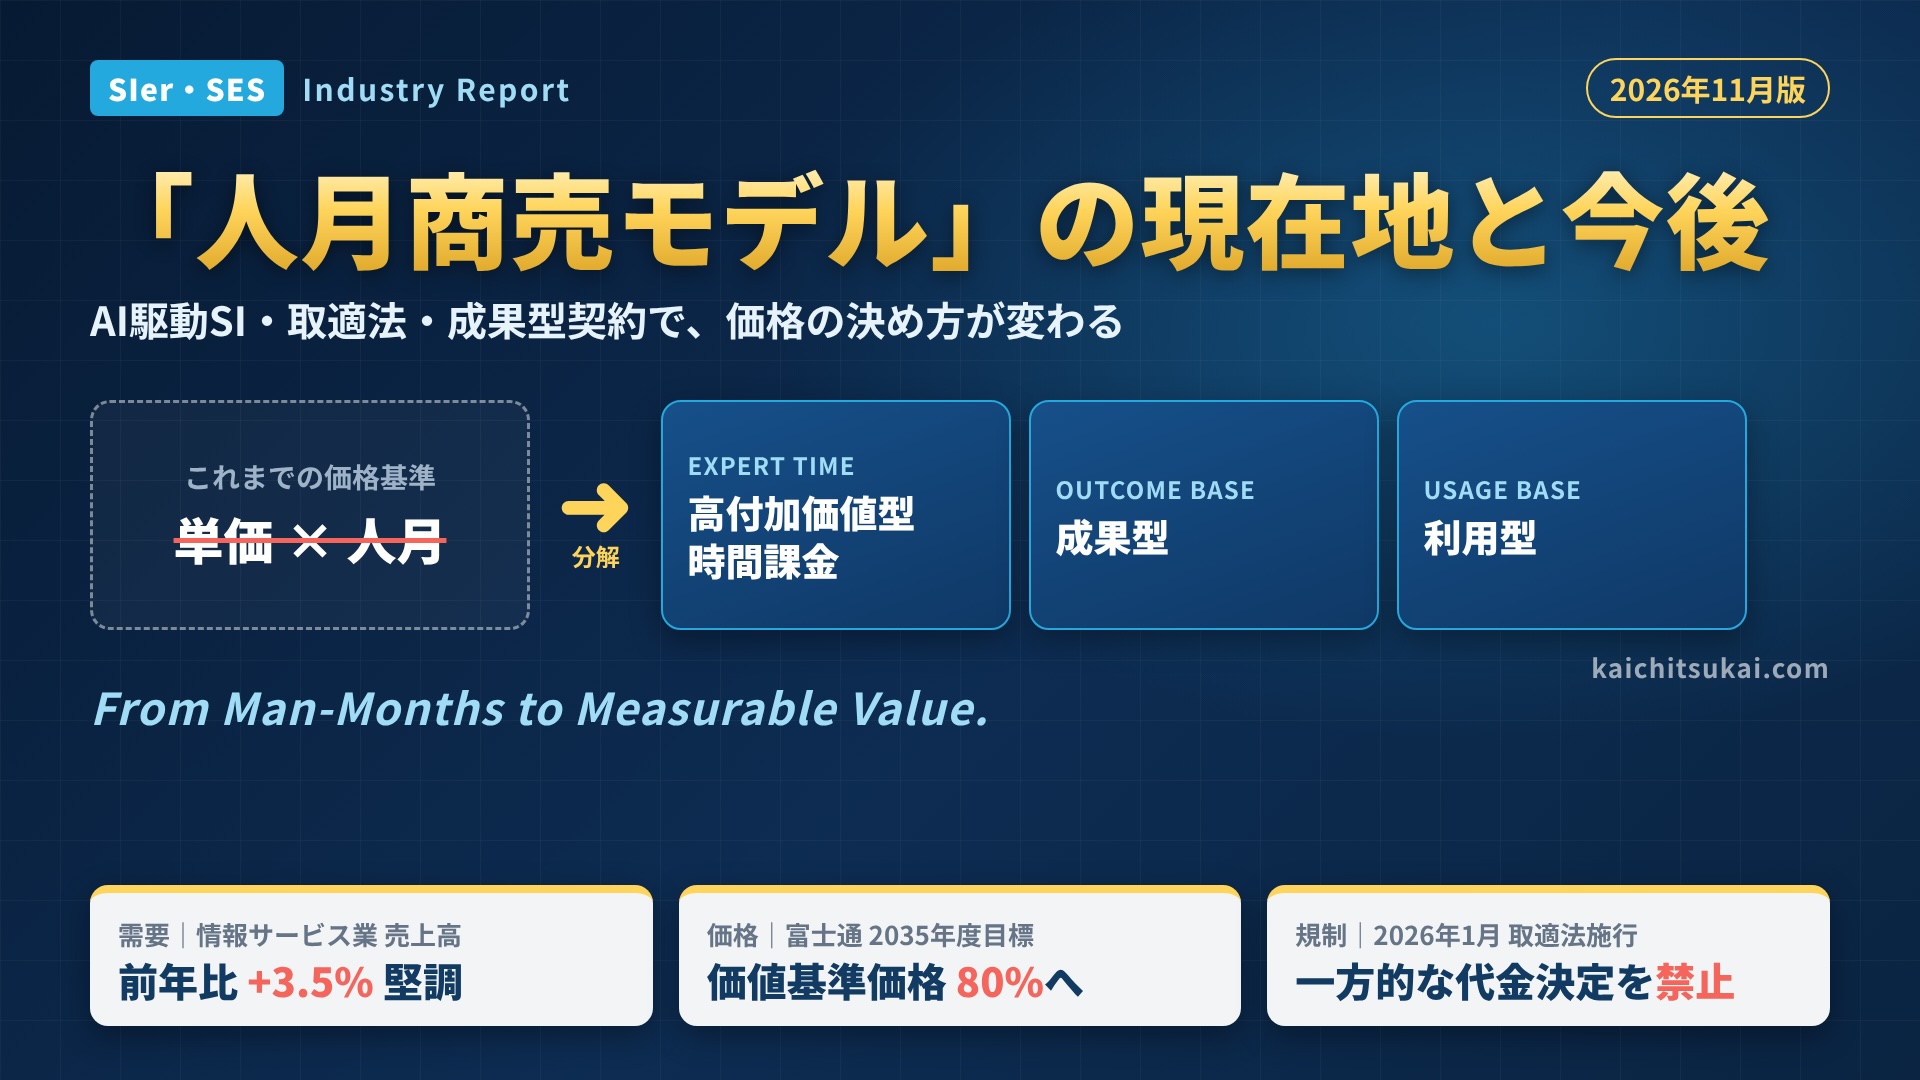
2026年11月版:日本のSIer・SES業界における「人月商売モデル」の現在地と今後──AI駆動SI・取適法・成果型契約で何が変わるか

2026年11月版:日本のSIer・SES業界における「人月商売モデル」の現在地と今後
日本のSIer・SES業界の売上と従事者数は、2026年も伸び続けています。一方で2026年は、大手SIerが「人月を基準にした対価では成長できない」という認識を経営計画の水準で示し、AIエージェントを全工程に組み込んだ開発体制と、成果・利用量に連動する価格モデルへの移行目標を公表した年でもあります。さらに2026年1月には下請法が取適法(中小受託取引適正化法)へ改正・施行され、価格協議に応じない一方的な代金決定が禁止されました。
本記事では、2026年11月7日時点で確認できる公的統計・行政資料・企業の公式開示を基に、人月商売モデルが「どこで、どの程度、どの方向に」変わり始めているかを整理し、立場別の実務対応まで落とし込みます。
本記事の前提:調査基準日は2026年11月7日です。本文では、公的統計や公式開示に基づく事実をFact、それを基にした解釈をAnalysis、将来に関する見通しをEstimateとして区別しています。SES(システムエンジニアリングサービス)市場だけを切り出した公式統計は存在しないため、情報サービス業・労働者派遣・取引実態の各統計を組み合わせて推定しています。
本記事で得られる3つのポイント
- 2026年の公的統計と大手SIerの開示から見た、人月モデルの「需要は堅調・価格の決め方は転換期」という現在地
- AI駆動開発・取適法・成果型契約という3つの変化が、多重下請構造とSES事業に与える具体的な影響
- SIer経営層・SES企業・発注企業・エンジニア個人それぞれが、2026〜2027年に着手すべき実務アクション
なぜ重要か:AIによる工数削減が進むほど「工数×単価」で売上を計上する事業は縮小圧力を受けます。価格の決め方を変えられるかどうかが、2027年以降の受注単価・人材戦略・下請取引の在り方を左右するためです。
1. 結論:人月は消えないが、「価格の基準」としての役割を失い始めている
- 需要:情報サービス業の売上高・従事者数はともに前年比プラスが続いており、人手を要する案件の総量は減っていませんFact
- 価格:大手SIerは、コスト積算型(人月積算型)から提供価値を基準とする価格決定への転換を数値目標付きで打ち出しましたFact
- 構造:AIで工数が減るほど「人月×単価」の売上は縮むため、人月は「見積の内部指標」として残りつつ、顧客との契約単位は成果・利用量・専門家の時間へ分解されていくと考えられますAnalysis
- 影響の偏り:変化の負担は、定型作業の比率が高く価格転嫁力が弱い多重下請の下位層に集中する可能性が高いと見ていますEstimate
2. 市場データ:需要は伸び続けている
2-1. 情報サービス業の売上高と従事者数
総務省「サービス産業動態統計調査」2026年8月分(速報、2026年10月23日公表)によると、情報サービス業(中分類)の月間売上高は約2兆8,532億円で前年同月比3.5%増、事業従事者数は147万2,500人で同3.6%増でした。情報サービスを含む情報通信業全体の売上高は6兆4,018億円(同3.3%増)で、53か月連続の増加です。Fact
大手の受注動向も同じ方向を示しています。NTTデータグループの2026年度上期(4〜9月)は、日本セグメントの受注高が前年同期比29.1%増となり、金融分野の大型案件が押し上げました。Fact
売上と従事者数がほぼ同じ伸び率で増えている点は、業界の売上がなお「人の投入量」に強く連動していることを示唆します。AIによる生産性向上が売上と人員の関係を切り離すほどには、まだ統計に表れていない段階です。Analysis
2-2. 派遣統計に見るIT技術者の「料金」と「賃金」
SESは契約形態としては準委任が中心ですが、IT技術者の時間単価の水準感を公的に確認できる統計として、厚生労働省「労働者派遣事業報告書」の集計結果があります。令和6年度(速報、2026年3月31日公表)の数値は次のとおりです。Fact
| 項目(8時間換算) | 令和5年度 | 令和6年度 | 前年度比 |
|---|---|---|---|
| 情報処理・通信技術者の派遣料金(税込) | 33,387円 | 34,382円 | +3.0% |
| 情報処理・通信技術者の派遣労働者賃金 | 20,430円 | 21,032円 | +2.9% |
| 全職種平均の派遣料金(税込) | — | 26,257円 | +3.6% |
| 全職種平均の派遣労働者賃金 | — | 16,735円 | +3.4% |
※前年度比(情報処理・通信技術者)は公表値から算出。派遣料金は消費税を含む額。
読み方の注意:「料金」は派遣先が支払う対価、「賃金」は派遣労働者が受け取る額で、別の指標です。情報処理・通信技術者では、料金(税込)に占める賃金の割合は約61%、税抜換算(料金÷1.1)では約67%です。差額には消費税(税込の場合)、社会保険料の事業主負担、教育訓練費、営業・管理費、利益が含まれるため、差額をそのまま「中間マージン」と解釈することはできません。Analysis
料金と賃金がともに3%前後上昇していることから、IT技術者の時間単価は上昇基調にあります。ただし、AIによって1人あたりの処理量が増えた場合、発注側は「単価の上昇」ではなく「必要人数の削減」で調整しようとする可能性があります。単価が上がっても人数が減れば、人月ベースの売上総額は伸びません。Analysis
2-3. 発注側企業のAI導入と人材不足
IPA「DX動向2026」(2026年7月30日公開、国内1,799社の回答)では、AI導入率は従業員1,001人以上の企業で8割近くに達する一方、101人以下の企業では16.6%にとどまりました。AI導入の効果を「期待以上」「期待どおり」とした企業は合計31.8%、「一定の効果はあった」は50.6%です。また、DXを推進する人材の「量」が不足しているとした企業は85.5%でした。Fact
経済産業省「2040年の就業構造推計(改訂版)」(2026年3月)は、2040年に事務職が約440万人余剰となる一方、AI・ロボット等の利活用を担う人材が約340万人不足する可能性を示しています。Fact
大企業ではAIが業務効率化の段階に入り、発注側が「AIを前提とした見積」を求め始める環境が整いつつあります。一方、中小企業ではAI導入そのものが進んでおらず、導入・運用を外部に頼る需要が残ります。IT人材全体の不足と、定型業務の余剰が同時に起きる「ミスマッチ型」の需給が、SES単価の二極化につながると考えられます。Analysis
3. 2026年に起きた構造変化:大手SIerが「AI駆動SI」と価格転換を公表
2026年は、国内大手SIerがAIエージェントを開発工程全体に組み込む体制と、人月に依存しない価格モデルへの移行方針を相次いで公表した年です。各社の公表内容は次のとおりです。
| 企業 | 公表時期 | 公表内容(要約) | 数値 |
|---|---|---|---|
| 富士通 | 2026年5月28日 (中長期経営ビジョン2035) 2026年9月16日 (IR Day 2026) |
社長が説明会で、人月を基準とした対価の受け取り方ではこれ以上の成長は見込めないとの認識を示したと報じられました。IR Dayでは、コスト積算型から提供価値を基準とする「バリュープライシング」への転換を掲げ、利益率改善型のOutcome Baseと売上成長型のUsage Baseの2類型を示しました。生産性向上を理由とする顧客からの値下げ要求も想定に織り込んでいると説明しています。 | バリュープライシング比率:2025年度20% → 2030年度60% → 2035年度80%(目標) |
| 日立製作所 | 2026年7月24日 | 構想策定から要件定義・設計・コーディング・テスト・運用まで、工程ごとにAIエージェントを配置するSI基盤「Agentic AI Integration Platform」を発表。顧客現場に入り込むFDE(Forward Deployed Engineer)チームが、業務知識や判断基準を「企業コンテキスト」として形式知化します。約1万5,000の顧客システムのインストールベースを背景に、モダナイゼーション案件へ全面適用するとしています。 | 社内の特定工程・条件下の実証値:設計〜テスト約200倍、要件定義の一部で最大240倍/2027年度に工程全体で生産性30%向上(目標) |
| NECグループ | 2026年4月始動 | 12人体制の新会社「AI Native Factory」が、AIが設計・開発・テストの大半を担い、人間が監督する「AIネイティブ」手法を実践。人月に代わる料金体系を模索中で、具体的な方式は未確定と報じられています。長期保守されたシステムでは設計書とコードの不整合がAIの品質を下げる事例があったとされます。 | 通常7人×約1年の製品開発を1人+AIで約1か月(経験則との比較で約80倍) |
数値の扱い:「200倍」「240倍」「80倍」はいずれも特定工程・特定条件での社内実証値または経験則との比較であり、プロジェクト全体の生産性を示すものではありません。全工程を通した目標値は日立で「2027年度に30%向上」です。見積や契約交渉でこれらの倍率をそのまま根拠にすることは適切ではありません。
3-1. 3社の公表から読み取れる共通点
- 人月の否定ではなく「価格基準からの切り離し」:いずれもエンジニアの投入自体はなくしておらず、売り方(価格の算定根拠)を工数から成果・利用量へ移そうとしていますAnalysis
- 人の役割は「作る」から「判断・監督・文脈化」へ:FDEによる業務知識の形式知化、人間による最終リリース判断と責任保持など、人が担う工程の中身が変わっていますAnalysis
- レガシー刷新が最初の主戦場:日立・富士通はいずれもモダナイゼーション需要を中心に据えています。富士通はモダナイゼーション売上収益を2025年度約3,900億円から2030年度7,000億円超へ拡大する目標を示していますFact
4. 法規制:取適法の施行で「価格を協議しない人月」はリスクになった
4-1. 取適法(2026年1月1日施行)の主な変更点
下請代金支払遅延等防止法(下請法)は、2026年1月1日に「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」(略称:中小受託取引適正化法、通称:取適法)へ改正・施行されました。ソフトウェア開発に関わる主な変更点は次のとおりです。Fact
| 変更点 | 内容 | SIer・SESへの実務影響 |
|---|---|---|
| 従業員基準の追加 | 従来の資本金基準に加え、従業員数300人(役務提供委託等の一部は100人)の基準を新設 | 資本金が小さくても従業員数の多い発注者が新たに規制対象となる場合があり、発注時点の従業員数で判定が必要 |
| 協議に応じない一方的な代金決定の禁止 | 中小受託事業者からの価格協議の求めに応じない、必要な説明をしない、協議を先延ばしにする等による一方的な代金決定を禁止 | 「単価は据え置き」「AIで生産性が上がったはずだから減額」といった一方的な通告は、協議プロセスを欠けば違反となり得る |
| 手形払等の禁止 | 手形払を禁止し、電子記録債権・ファクタリング等も支払期日までに満額相当の現金化が困難なものは禁止 | 多重下請の下位層で残っていた長期サイトの支払慣行の見直しが必要 |
| 名称・用語の変更 | 親事業者→委託事業者、下請事業者→中小受託事業者 | 契約書・社内規程・発注書式のひな型更新 |
プログラムの作成委託は、取適法上の「情報成果物作成委託」に該当し、従来どおり規制対象です。中小企業庁の「情報サービス・ソフトウェア産業における中小受託適正取引等の推進のためのガイドライン」も2025年12月に改定されています。Fact
4-2. 価格転嫁の実態
公正取引委員会「令和7年度価格転嫁円滑化の取組に関する特別調査」(2025年12月公表)では、労務費の要請受諾率は67.4%で、前年度調査から5.0ポイント上昇しました。ただし、サプライチェーンの取引段階を遡るほど受諾率が低くなる傾向が確認され、業態別ではサービス業が製造業・流通業より低い水準でした。情報サービス業は、注意喚起文書の送付件数が多い業種の一つとして挙げられています。Fact
公正取引委員会は2026年6月から約15万名を対象に「令和8年度価格転嫁円滑化・支払の適正化に関する調査」を実施しており、結果は2026年内に公表予定です。Fact
4-3. AI時代のSESと偽装請負リスク
労働者派遣か請負(準委任を含む)かは、契約の形式ではなく、厚生労働省の「労働者派遣事業と請負により行われる事業との区分に関する基準」(37号告示)に基づいて実態で判断されます。Fact
成果型・AI駆動型の開発へ移行する過程では、発注者側の担当者がAIエージェントの出力確認やプロンプト修正を受注側の技術者へ直接細かく指示する場面が増えると考えられます。準委任契約のまま発注者が日常的な業務指示を行えば、偽装請負と判断されるリスクがあります。成果型へ移行する場合は、指揮命令系統・成果物の定義・検収基準を契約と運用の両面で明確にする必要があります。Analysis
5. 海外動向:成果型契約への移行と「AIデフレ」
5-1. インドIT大手
Reutersの報道(2026年8月21日)によると、インドのIT大手は時間課金から成果連動の契約へ移行を進めています。TCSのCEOは、同社の財務・人事などのビジネスサービス部門では契約の約8割が成果指標に基づくと述べました。中堅のPersistent SystemsのCEOは、顧客が同じ作業を25〜30%安く、より速く求めていると説明しています。また、Infosysの元CFOは、大手が今後は大量の新人エンジニアを必要としなくなるとの見方を示しました。Fact
TCSの約8割という数値は、ソフトウェア開発全体ではなくビジネスサービス部門に限った値です。日本のSIer・SESに直接当てはめるのではなく、「発注側がAIによる生産性向上分の還元を価格で求める」という交渉構造が、グローバルでは既に一般化していることを示す材料として読むのが適切です。Analysis
5-2. 米国・EUの雇用見通し
- 米国労働統計局(BLS)の職業見通し(2026年8月更新)では、ソフトウェア開発者・QAアナリスト・テスターの雇用は2025〜2035年に10%増(約18万5,400人)と予測されています。内訳はソフトウェア開発者10%増、QAアナリスト・テスター6%増です。前回の見通し期間(2024〜2034年)では同職種群で15%増とされていました。Fact
- Eurostat(2026年5月27日公表)によると、EUのICTスペシャリストは2025年に1,045万人、全就業者の5.0%に達しました。ただし、人数の伸び率は2023→2024年の4.5%から、2024→2025年は2.6%へ鈍化しています。Fact
米国・EUとも、IT技術者の雇用は「増加は続くが伸びは鈍化」の局面にあります。特にテスト・QA職の伸びが相対的に小さい点は、AIによる自動化が先行しやすい工程を示していると考えられます。Analysis
6. 分析:人月モデルは「消滅」ではなく「分解」に向かう
6-1. 人月モデルの収益構造とAIの影響
人月モデルの売上は「単価×投入人月」で決まります。AIによって同じ成果に必要な人月が減ると、単価が一定であれば売上は減少します。いわゆる「AIデフレ」です。このため、受注側が取り得る選択肢は大きく3つに分かれます。Analysis
| 収益モデル | 価格の基準 | 向いている業務 | 受注側の主なリスク |
|---|---|---|---|
| 高付加価値型の時間課金 | 専門家の時間(単価を引き上げ、人数を絞る) | 要件定義、アーキテクチャ設計、AIガバナンス、セキュリティ、PMO | 専門性を説明できない場合、単価引き上げを受け入れてもらえない |
| 成果型(Outcome Base) | 成果物・KPI達成(例:移行完了画面数、障害復旧時間の短縮) | レガシー刷新、定型開発、運用改善 | 成果定義が曖昧だと赤字化。前提条件の変更管理が必須 |
| 利用型(Usage Base) | プラットフォーム・AIエージェントの利用量 | 自社基盤を持つSIerの運用・保守、業務AIの提供 | 基盤への先行投資と、トークン費用等の変動コストの管理 |
民法上も、準委任契約で事務処理の成果に対して報酬を支払う「成果完成型」の準委任が明文化されており、SES(準委任)の枠組みのままでも、成果に連動した報酬設計は可能です。ただし、成果完成型の準委任であっても受注者に完成義務が生じるわけではないため、請負との違いを契約書上で明確にしておく必要があります。Fact
6-2. 業務領域別の影響度
| 業務領域 | 2026〜2028年の需要 | 人月単価への圧力 | 根拠 |
|---|---|---|---|
| レガシー刷新(モダナイゼーション) | 拡大 | 工数圧縮・成果型への移行圧力が強い | 大手2社が主戦場と位置付け、AI適用を全面化 |
| 要件定義・業務分析・FDE型支援 | 拡大 | 単価上昇余地あり | 業務知識の形式知化が、AI駆動開発の前提条件となる |
| AI導入・AIガバナンス・セキュリティ | 拡大 | 単価上昇余地あり | AI関連人材の不足、中小企業のAI導入率の低さ |
| 定型的なコーディング・単体テスト | 縮小 | 非常に強い | 大手の実証値が集中している工程。米国でもQA職の伸びが相対的に小さい |
| 定型運用・一次監視 | 縮小〜横ばい | 強い | AIエージェントによる自動化と、利用型価格への置き換え |
| 若手の「常駐で経験を積ませる」型SES | 縮小 | 強い | 発注側が初級工程の人月に対価を払う理由が弱まる |
※需要と単価圧力の評価は、本文で示した公的統計・企業開示に基づく筆者の分析(Analysis/Estimate)です。
6-3. 多重下請構造への「二重の圧力」
多重下請の下位層は、(1)AIによる置き換えが先行しやすい定型的な実装・テスト工程の比率が高く、(2)公正取引委員会の調査が示すとおり取引段階を遡るほど価格転嫁が通りにくい、という二つの圧力を同時に受けます。上位のSIerがAIで内製化できる工程が増えるほど、再委託そのものが減る可能性もあります。Estimate
一方で、取適法により「協議なき一方的な代金決定」が禁止されたことは、下位層にとって価格交渉の法的な足場が強化されたことを意味します。AIによる生産性向上分をどう配分するかは、一方的な減額ではなく協議によって決める必要がある、という点が実務上の重要な論点になります。Analysis
6-4. 人材育成モデルの課題
従来のSES・SIerは、初級工程の人月を顧客に請求しながら若手を育成する構造を持っていました。初級工程の価値がAIで低下すると、育成期間のコストを誰が負担するのかという問題が顕在化します。富士通が一括採用を見直し、必要なスキルを持つ人材を採用・配置する方針へ転換したと報じられている点は、この問題への一つの対応と考えられます。Analysis
7. 2026〜2030年の展望
| 時期 | 想定される状態 | 確認すべき指標 |
|---|---|---|
| 2026〜2027年 | 人月契約が主流のまま、大手SIerがモダナイゼーション案件から成果型を試行。発注側から「AI前提の見積」要求が増加。取適法下で価格協議の記録化が定着 | 大手のバリュープライシング比率・生産性目標の進捗、公取委の令和8年度調査結果、取適法の勧告事例 |
| 2028〜2029年 | レガシー刷新で成果型・固定価格の比率が上昇。定型開発・テスト中心のSES単価が下落し、専門人材の単価は上昇する二極化が進行 | 情報サービス業の売上と従事者数の伸び率の乖離、IT技術者の派遣料金・賃金の職種内格差 |
| 2030年以降 | 大手では成果型・利用型が売上の過半に近づく可能性。中小SES企業は専門特化・地域密着・AI運用支援のいずれかへの集約が進む | 富士通の2030年度目標(バリュープライシング比率60%)の達成状況、業界の再編・M&A動向 |
※本表は、公表済みの企業目標と公的統計の傾向を基にした見通し(Estimate)であり、確定した予測ではありません。
8. 立場別の推奨アクション
SIer経営層
- 見積の内部では人月を使い続けつつ、顧客提示価格に成果型・利用型の選択肢を併記する
- AI適用時の生産性向上分を「値下げ」「納期短縮」「品質向上」「範囲拡大」のどれに配分するか、案件ごとに顧客と合意する
- 再委託先との価格協議の記録(申入れ日・回答・根拠資料)を残す運用を整備する
- FDE型の業務分析・要件定義人材を、受注単価の高い職種として育成・評価する
SES企業(中小・多重下請の中位〜下位)
- 自社の売上を工程別(要件定義/設計/実装/テスト/運用)に分解し、AIで縮小しやすい工程の比率を把握する
- 取適法の協議ルールを根拠に、単価据え置きや一方的減額に対して協議を申し入れ、記録を残す
- クラウド運用、セキュリティ、データ整備、AI導入支援など、単価上昇余地のある領域への配置転換を計画する
- 技術者への還元率と育成計画を開示し、採用競争力を確保する
発注企業(ユーザー企業・中小企業)
- 見積の内訳として「AI適用工程」と「人が担う工程」の区分提示を求める
- 成果型契約を検討する場合は、成果指標・前提条件・変更管理・検収基準を契約前に文書化する
- 準委任の技術者に日常的な業務指示を直接出していないか、37号告示に照らして運用を点検する
- 自社の発注が取適法の対象か(資本金基準・従業員基準)を確認し、価格協議の窓口を明確にする
エンジニア個人
- 実装スキルに加え、業務知識の言語化、要件定義、AI出力のレビュー・品質保証の経験を職務経歴として明示する
- AIエージェントを使った開発で、どの工程をどの程度短縮できたかを数値で説明できるようにする
- 所属企業の還元率、商流(何次請けか)、育成計画を確認し、キャリアの判断材料にする
- IPA「デジタルスキル標準 ver.2.0」などの公的なスキル体系で、自身の位置付けを整理する
8-1. SES企業向け:90日間の実行ステップ
9. よくある質問
人月商売は数年でなくなるのですか。
2026年11月時点の統計では、情報サービス業の売上・従事者数はともに増加しており、人月契約が短期間で消える兆候は見られません。変化しているのは、顧客に提示する価格の基準です。大手SIerの目標を見る限り、移行は2030年代にかけて段階的に進むと考えられます。
「AIで生産性が上がったので単価を下げてほしい」と言われた場合、どう対応すべきですか。
取適法の対象取引であれば、委託事業者は価格協議に応じる必要があり、協議を経ない一方的な代金決定は禁止されています。生産性向上の実測値、AIツールの利用費用、品質保証に要する工数などの根拠資料を示し、価格・納期・範囲のどこに配分するかを協議することが推奨されます。個別の法的判断については、公正取引委員会・中小企業庁の相談窓口や専門家への確認が必要です。
SESの準委任契約のまま成果型の報酬にできますか。
民法上、成果に対して報酬を支払う「成果完成型」の準委任は可能です。ただし、成果の定義、検収方法、指揮命令の所在を明確にしないと、請負との境界や偽装請負の問題が生じます。契約類型の選択は、IPAの「情報システム・モデル取引・契約書」などを参照しつつ、案件ごとに判断する必要があります。
中小企業の発注者にも影響はありますか。
取適法では従業員基準が追加されたため、資本金が小さくても従業員数によっては委託事業者として規制対象となる場合があります。また、AI導入率が低い中小企業では、AIを前提とした開発・運用支援を外部に依頼する機会が増えると考えられます。見積内訳の確認と契約条件の文書化が、コストとリスクの両面で重要になります。
10. まとめ
- 情報サービス業の売上・従事者数は2026年も増加しており、人月契約の需要は堅調です。
- 一方で、富士通・日立・NECグループはAI駆動の開発体制と、工数ではなく価値・成果・利用量を基準とする価格モデルへの移行を公表しました。
- 取適法により、価格協議を経ない一方的な代金決定は禁止されました。AIによる生産性向上分の配分は、協議によって決めることが前提になります。
- 影響は工程と商流で偏り、定型的な実装・テストと多重下請の下位層に圧力が集中する可能性があります。
- 受注側は「人月の中身」を、作業時間から説明可能な成果・専門性へ置き換えること、発注側は見積内訳と契約条件の明文化を進めることが、2026〜2027年の実務上の優先課題です。
出典・参考資料
公的統計・行政資料
- 総務省統計局「サービス産業動態統計調査 2026年(令和8年)8月分(速報)結果の概要及び統計表」(2026年10月23日公表):https://www.stat.go.jp/data/mbss/kekka/pdf/m202608.pdf
- 総務省統計局「サービス産業動態統計調査 2026年8月分(速報)報道資料」:https://www.stat.go.jp/data/mbss/kekka/pdf/m202608rprt.pdf
- 厚生労働省ホームページ「令和6年度 労働者派遣事業報告書の集計結果(速報)」(2026年3月31日公表):https://www.mhlw.go.jp/content/001684019.pdf
- IPA「DX動向2026 広がるAI導入、DXは変われるか」(2026年7月30日公開):https://www.ipa.go.jp/digital/chousa/dx-trend/dx-trend-2026.html
- IPA プレス発表「国内企業のDX動向・AI活用動向のポイントを公開」(2026年7月16日):https://www.ipa.go.jp/pressrelease/2026/rcu1hd0000016yh4-att/press20260716.pdf
- IPA「デジタルスキル標準 ver.2.0」(2026年4月16日公開):https://www.ipa.go.jp/jinzai/skill-standard/dss/download.html
- 経済産業省 産業人材課「2040年の就業構造推計(改訂版)と人材需給ミスマッチを踏まえた取組について」(2026年6月、厚生労働省ホームページ掲載資料):https://www.mhlw.go.jp/content/12602000/001715120.pdf
- 公正取引委員会「令和7年度価格転嫁円滑化の取組に関する特別調査」の結果について(2025年12月15日):https://www.jftc.go.jp/houdou/pressrelease/2025/dec/251215_tokubetsuchousa.kekka.honbun.html
- 公正取引委員会「令和8年度価格転嫁円滑化・支払の適正化に関する調査」について(2026年6月17日):https://www.jftc.go.jp/houdou/pressrelease/2026/jun/260617_tenkashiharaichosa.html
- 公正取引委員会 取適法リーフレット(経済産業省 北海道経済産業局ウェブサイト掲載):https://www.hkd.meti.go.jp/information/tekisei_tenka/data/toriteki_leaflet.pdf
- 中小企業庁「取引適正化ガイドライン」(情報サービス・ソフトウェア産業、令和7年12月改定を含む):https://www.chusho.meti.go.jp/keiei/torihiki/guideline.html
- 厚生労働省ホームページ「労働者派遣事業と請負により行われる事業との区分に関する基準(37号告示)関係疑義応答集」:https://www.mhlw.go.jp/bunya/koyou/gigi_outou01.html
企業の公式開示
- 富士通「Fujitsu IR Day 2026」(2026年9月16日開催):https://global.fujitsu/ja-JP/about/integrated-report/ir-2026
- 富士通「中長期経営ビジョン2035」:https://global.fujitsu/ja-JP/ir/library/plan
- 日立製作所 ニュースリリース「AI駆動型のエンタープライズ向けシステムインテグレーションプラットフォームを開発、安全性を高め生産性を飛躍的に向上」(2026年7月24日)。同社のリンクポリシーにより、トップページへのリンクのみ掲載しています:日立製作所
報道・海外統計
- クラウド Watch「日立、エンタープライズ向けSIの全工程にAIを適用する「Agentic AI Integration Platform」を開発」(2026年7月24日):https://cloud.watch.impress.co.jp/docs/news/2127576.html
- クラウド Watch「NTTデータグループ、2026年度上期連結決算は増収減益も、DC譲渡益の反動除く実質ベースでは営業増益を維持」(2026年11月5日):https://cloud.watch.impress.co.jp/docs/news/2153698.html
- Business Insider Japan(富士通・時田社長の中長期経営ビジョン2035説明会に関する記事、2026年6月):https://www.businessinsider.jp/article/2606-fujitsu-ceo-tokita-sier-business-model-in-ai-agent-era/
- Business Insider Japan(NECグループ「AI Native Factory」に関する記事、2026年10月):https://www.businessinsider.jp/article/2610-nec-ai-native-factory-productivity/
- Reuters配信「AI reshapes India’s IT services sector contracts as clients demand more for less」(2026年8月21日、The Star掲載):https://www.thestar.com.my/tech/tech-news/2026/08/21/ai-reshapes-india039s-it-services-sector-contracts-as-clients-demand-more-for-less
- U.S. Bureau of Labor Statistics「Occupational Outlook Handbook: Software Developers, Quality Assurance Analysts, and Testers」(2026年8月27日更新):https://www.bls.gov/ooh/computer-and-information-technology/software-developers.htm
- Eurostat「Number of ICT specialists in the EU continues to grow」(2026年5月27日):https://ec.europa.eu/eurostat/web/products-eurostat-news/w/ddn-20260527-2
※各リンクは2026年11月7日時点で到達可能であることを確認しています。統計値の一部(前年度比、料金に占める賃金の割合)は公表値を基に本記事で算出したものです。
記事の独立性・編集方針
本記事は、特定の企業・団体からの依頼や対価を受けて作成したものではなく、公的統計、行政資料、企業の公式開示、報道を基に独自に調査・編集した記事です。企業名・製品名・取組みへの言及は、業界動向を説明する目的によるものであり、推奨や広告を意図するものではありません。
各情報源については、利用規約・リンクポリシーを確認したうえで、数値の引用と要約、本文への独自の分析にとどめ、文章や図表の転載は行っていません。官公庁資料は公共データ利用規約(PDL1.0)等に基づき出典を明示しています。日立製作所の資料は、同社のリンクポリシー(トップページ以外へのリンクは事前申請が必要)に従い、トップページへのリンクと資料名の表記としています。
本記事は法的助言を目的とするものではありません。取適法・労働者派遣法等の個別事案への適用は、公正取引委員会・中小企業庁・都道府県労働局の相談窓口、または弁護士等の専門家に確認してください。記載内容は調査基準日(2026年11月7日)時点の情報に基づきます。